

La promoción, disponible hasta el 28 de septiembre, reduce el coste de los préstamos y elimina la comisión por amortización anticipada total o parcial
Unicaja mejora la experiencia digital de sus clientes y sitúa sus apps como las más valoradas del sector, según AQMetrix
La entidad mejora en 30 puntos su NPS digital en el primer semestre, reforzando uno de los ejes del Plan Estratégico: ofrecer una relación más sencilla, ágil y adaptada a las necesidades de particulares, autónomos y empresas
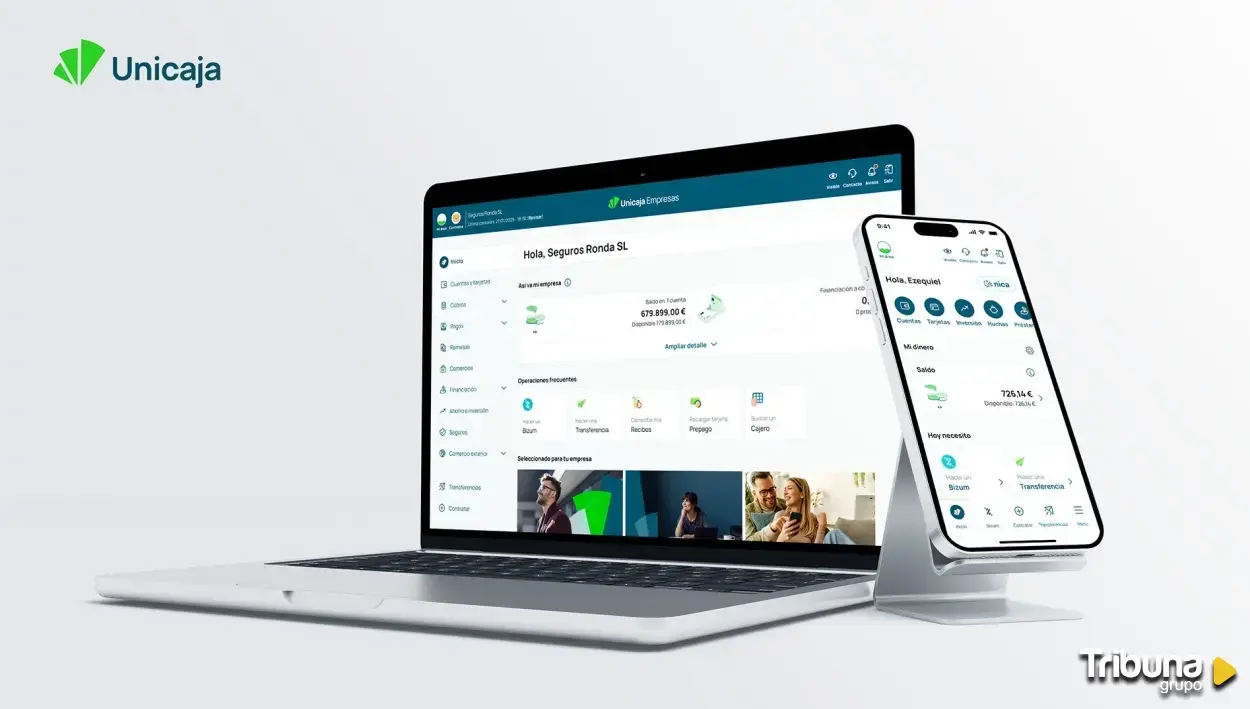
Banca digital. Fotografía cedida por Unicaja.
Lectura estimada: 3 min.
La banca digital ha dejado de ser un complemento para convertirse en una parte esencial de la relación entre clientes y entidades financieras. Operar desde cualquier lugar, consultar las finanzas en tiempo real o contratar productos de forma sencilla son prestaciones cada vez más determinantes a la hora de valorar la experiencia bancaria.
En este contexto, Unicaja ha reforzado durante los últimos meses sus canales digitales, con una evolución que ya se refleja tanto en los indicadores de satisfacción de sus clientes como en el uso de sus aplicaciones. Durante el primer semestre de 2026, la entidad mejoró en 30 puntos su Net Promoter Score (NPS) digital, uno de los principales indicadores de satisfacción y recomendación.
A este avance se suma el reconocimiento de AQMetrix, firma especializada en analizar la experiencia de cliente en los canales digitales del sector financiero. Su último ranking sitúa la aplicación de Unicaja para particulares como la mejor valorada de su categoría y la app de Unicaja Empresas como líder entre las destinadas al segmento empresarial. El análisis compara 18 entidades financieras y tiene en cuenta aspectos como disponibilidad, rendimiento y funcionalidad.
Más operaciones y contratación digital
Los resultados se producen en paralelo a un mayor uso de los canales digitales. En los seis primeros meses del año, las operaciones realizadas a través de estos canales aumentaron un 31%, mientras que la contratación digital de productos y servicios creció un 39% respecto al mismo periodo de 2025, con especial impulso de la financiación al consumo y los seguros.
Esta evolución responde a una demanda creciente de soluciones que permitan gestionar las finanzas con mayor autonomía, rapidez y seguridad. Para las empresas y profesionales, además, la digitalización puede contribuir a simplificar tareas y agilizar la gestión financiera cotidiana.
Tecnología para simplificar la gestión
Detrás de estas cifras hay un proceso continuado de evolución de las plataformas digitales de Unicaja. Durante los últimos doce meses, la entidad ha incorporado nuevas funcionalidades y ha trabajado en la simplificación de procesos, la ampliación de las capacidades de autogestión y la contratación digital, así como en la mejora de la usabilidad de sus aplicaciones.
Entre las herramientas incorporadas, se encuentran Unicaja Key, que facilita la validación de operaciones mediante autenticación reforzada; las huchas digitales, orientadas a ayudar a los clientes a alcanzar objetivos de ahorro mediante aportaciones automatizadas, y Nica, el asistente virtual basado en inteligencia artificial generativa que permite consultar información y resolver dudas.
La transformación digital forma parte de los objetivos del Plan Estratégico 2025-2027 de Unicaja, que sitúa la mejora de la experiencia de cliente entre sus prioridades. El propósito es avanzar hacia una relación más sencilla y adaptada a las necesidades de particulares, autónomos y empresas.
Una banca digital que complementa al asesoramiento
La evolución de los canales digitales no implica dejar de lado la atención personal. El modelo combina la autonomía que ofrecen las herramientas digitales para la operativa cotidiana con el acompañamiento de profesionales especializados en ámbitos como la financiación, la inversión o el desarrollo de proyectos empresariales. En el caso de las empresas, esta combinación se refleja especialmente en la aplicación de Unicaja Empresas, diseñada para facilitar la gestión financiera y la operativa diaria de compañías y profesionales.
Así, el avance de la banca digital se plantea no solo como una cuestión tecnológica, sino como una vía para hacer más sencilla la relación con la entidad y responder a unas necesidades de clientes que evolucionan hacia una mayor autonomía, inmediatez y flexibilidad.
Últimas noticias de esta sección
Lo más visto
Del reproche a la defensa: Puente respalda al Ayuntamiento tras las críticas por Carolina Durante
El Ayuntamiento refuerza el reparto del programa de Fiestas y admite que "no se ha realizado convenientemente"

Esta es la agenda de las fiestas de Valladolid para este sábado 12 de septiembre
Morante y Roca Rey despejan las dudas y harán el paseíllo en Valladolid

Un globo aerostático de la competición de Valladolid cae al río en Simancas tras tocar tierra
Últimas noticias
Descarga la app de Grupo Tribuna
y estarás más cerca de toda nuestra actualidad.
X
Descarga la app de Grupo Tribuna
y estarás más cerca de toda nuestra actualidad.