

Cuatro restaurantes de Valladolid devuelven el dinero cobrado por el pan que no figuraba en sus cartas
Aldeamayor de San Martín rebajará otro 5% el impuesto de circulación en 2027
El Pleno aprueba una segunda reducción consecutiva del IVTM, que se suma a la rebaja aplicada en 2025 y a las bonificaciones para vehículos eficientes
Lectura estimada: 2 min.
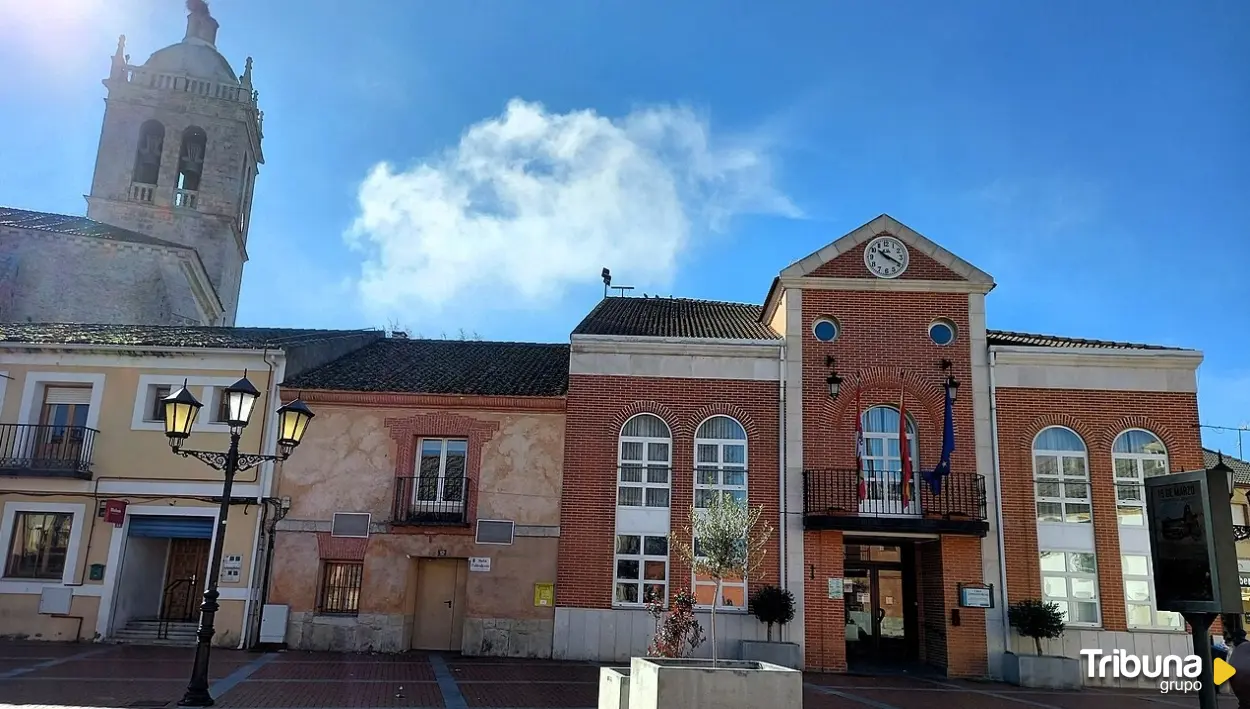
Los vecinos de Aldeamayor de San Martín pagarán un 5% menos por el Impuesto sobre Vehículos de Tracción Mecánica (IVTM) a partir del 1 de enero de 2027. La reducción fue aprobada en el Pleno municipal celebrado este jueves y supone la segunda rebaja consecutiva de este impuesto en el municipio.
La medida da continuidad a la reducción del 5% aplicada en 2025. A ella se suma la bonificación de hasta el 50% de la cuota para los vehículos ecológicamente eficientes, que entró en vigor este año, con el objetivo de favorecer el uso de vehículos menos contaminantes.
Con la nueva rebaja, el Ayuntamiento sostiene que Aldeamayor se sitúa entre los municipios de la provincia de Valladolid con los tramos más bajos del impuesto de circulación. La reducción afectará a más de 6.600 vecinos, según los datos facilitados por el Consistorio.
El Gobierno municipal vincula esta política fiscal también al Impuesto sobre Bienes Inmuebles (IBI) urbano, cuyo tipo asegura mantener en el nivel más bajo de Castilla y León. El Ayuntamiento señala que estas medidas pretenden reducir la presión fiscal de los residentes y favorecer el crecimiento y el empadronamiento en el municipio.
El Consistorio plantea, además, continuar con esta línea de reducción fiscal en los próximos ejercicios. Su objetivo es aplicar una nueva rebaja en 2027 para alcanzar una reducción acumulada del 15% en tres años, según ha explicado el Gobierno municipal.
El alcalde, Martínez, ha señalado que la reducción del IVTM tendrá un carácter "transversal" y afectará tanto al ámbito residencial como empresarial. En este sentido, ha defendido que la medida contribuye a reforzar el atractivo de Aldeamayor como municipio para vivir y desarrollar actividad económica.
La nueva rebaja entrará en vigor el 1 de enero de 2027, una vez aprobada por el Pleno dentro de la modificación correspondiente de la fiscalidad municipal.
Últimas noticias de esta sección
Lo más visto
'Manos de Mujer' abre sus puertas en pleno centro de Valladolid para poner en valor el producto local
Los Bomberos de Valladolid denuncian que no pudieron intervenir en el incendio del concesionario pese a estar "a tres minutos"
Las mejores imágenes del acto de reconocimiento y la entrega de la medalla de oro a la Policía Municipal
Un menor marroquí viaja durante horas escondido en el eje de las ruedas del autocar del Real Valladolid tras el partido en Ceuta
Últimas noticias
Ceballos vuelve al Betis con la ilusión de su mejor momento: "Ahora me toca demostrarlo en el campo"
CPLV y Panteras vuelven este sábado a Canterac
El CBC Valladolid estrecha el camino entre la cantera y el primer equipo con su Grupo de Desarrollo
Los Lakers califican de "amistosa" la salida de LeBron James rumbo a Philadelphia
Dos detenidos por una trama que suplantaba a un juzgado de Valladolid y estafaba con móviles de alta gama
Descarga la app de Grupo Tribuna
y estarás más cerca de toda nuestra actualidad.
X
Descarga la app de Grupo Tribuna
y estarás más cerca de toda nuestra actualidad.